개인투자조합, 이 글 하나로 종결합니다
개인투자조합, 이 글 하나로 종결합니다
투자하지 마세요
아직, 이 글을 읽지 않으셨다면 말이죠.
최근 개인투자조합에 대한 열기가 뜨겁습니다.
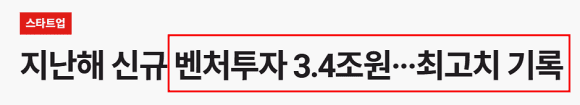
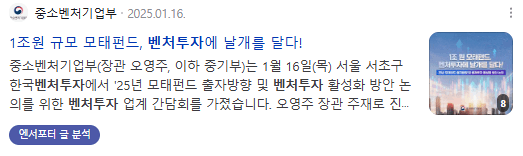
과거에는 병원 원장님, 페이닥터, 전문직 등 소득이 1~2억 이 넘는 분들이 많이 투자하셨지만,
최근에는 직장인 분들까지 개인 투자조합에 열광하고 있습니다.
"소득공제도 받는다던데, 손해 볼 거 없지 않을까?"라는 생각이 들기 마련이니까요.
만약, 주변에서 벤처투자로 "돈을 벌었다거나, 배당을 받았다"라는 소식을 듣고 이 글을 읽고 계시다면 정말 다행입니다.
오늘 이 기회를 통해 제가 왜 "투자하지 말라"라고 말씀드렸는지 그 이유를 설명드리겠습니다.
미리 말씀드리자면, 글의 끝부분에서 소득공제를 받고도 손해를 입게 되는 진짜 이유가 무엇인지 알게 되실 겁니다.
소개가 늦었습니다.
저는 1,000억 규모 기업 회장님을 코칭해드리는 어니스톤의 조영빈 컨설턴트입니다.
| 어니스톤 조영빈 이력 |
|---|
| 3금(지원금, 세금, 자금) 전문 어니스톤 대표 컨설턴트 ERA GROUP(전세계 52개국 비용절감컨설팅그룹) 한국 1호 컨설턴트 |
| 경희대학교 지리학/경영학 학사 미국캐롤라인대학교 GPM(Global Project Management) 석사 수료 중 |
| ISO 9001 심사원 ISO 14001 심사원 ISO 45001 심사원 |
| 7년간 700개 회사 컨설팅 |
| 1,000억 규모 그룹사 회장님 코칭 |
그럼 본론으로 들어가 보겠습니다.
1. 개인 투자조합은 무엇인가?
개인투자조합은 벤처기업 및 중소기업 창업을 지원하기 위해 설립된 법인으로, 벤처 투자와 그 성과의 배분을 목적으로 결성된 조합입니다.
벤처 투자 촉진에 관한 법률 제12조에 따라 등록된 조합으로, 벤처기업에 투자하여 수익을 얻고자 하는 목적으로 설립됩니다.
결국, 투자와 동일한 것이죠.
이때, 조합은 크게 두 가지 유형의 조합원으로 구성됩니다.
1. 업무집행조합원(GP) 2. 유한책임조합원(LP)
두 조합원의 차이점을 쉽게 이해할 수 있도록, 100만 원을 투자했을 경우를 예시로 들어보겠습니다.
유한책임조합원(LP)을 통해 100만 원을 투자했을 경우 LP는 최대 100만 원까지 손실을 책임집니다.
손실이 100만 원을 초과한다면, 그 이상은 부담하지 않는 것이죠.
업무집행조합원(GP)을 통해 100만 원을 투자했을 경우 GP는 100만 원을 초과하는 손실까지도 책임집니다.
투자액이 100만 원일 때 손실이 150만 원이라면, 최대 150만 원까지 책임을 지는 것이죠.
즉, 유한책임조합원은 투자액을 초과하는 손실에 대해 책임을 지지 않지만,
업무집행조합원은 투자액을 초과하는 모든 손실을 부담해야 하는 차이가 있습니다.
2. 개인투자조합은 무슨 혜택이 있을까?
(1) 소득공제
개인투자조합의 가장 큰 혜택 중 하나는 소득공제입니다.
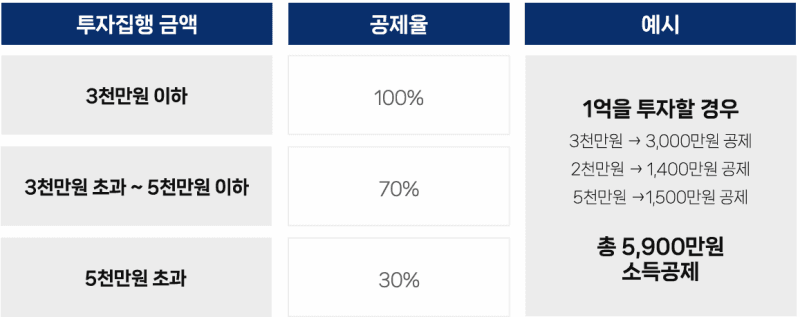
예를 들어 1억을 투자한다고 가정하면, 5,900만 원 소득공제가 가능합니다.
3천만 원까지: 100% 공제 → 3,000만 원 3천만 원 초과 \~ 5천만 원 이하: 70% 공제 → 1,400만 원 5천만 원 초과: 30% 공제 → 1,500만 원 총 공제액: 5,900만 원
즉, 투자 금액이 1억 원일 때 절반 이상의 금액을 소득공제받을 수 있는 것이죠.
(2) 환급액과 수익률 비교
개인 투자조합에 투자할 경우 환급액과 실질 수익률이 크게 달라집니다.
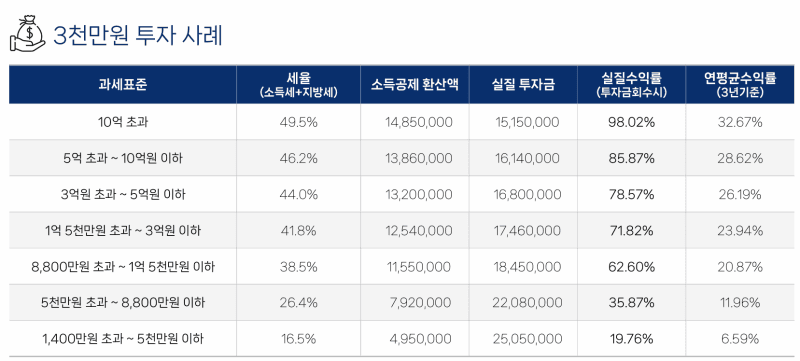
<1> 과세표준이 10억 초과
세율: 49.5% 소득공제 환산액: 1,485만 원 실질 투자금: 1억 5,150만 원 실질 수익률(투자금 회수 시): 98.02% 연평균 수익률(3년 기준): 32.67%
<2> 과세표준이 5억 초과 \~ 10억 이하 :
세율: 46.2% 소득공제 환산액: 1,386만 원 실질 투자금: 1억 6,140만 원 실질 수익률: 85.87% 연평균 수익률: 28.62%
위와 같이 투자금과 세율에 따라 수익률이 다르므로, 투자 전에 면밀히 계산하여 전략을 세우는 것이 중요합니다.
손실금도 책임지는데, 투자해야겠는데..?
어쩌면, 이런 생각이 드셨을지도 모르겠습니다.
소득공제 혜택에 더불어, 조합원이 손실금을 책임 진다니 투자하지 않을 이유가 없어 보입니다.
그럼에도, 저는 단호하게 말씀드리고 싶습니다.
이 '2가지' 리스크를 모르신다면 절대 투자하지 마세요.
실제로 그 똑똑하시다는 병원원장님들도 '개인 투자조합'으로 수천만 원의 손해를 입고 계십니다.
그래서 다음 글에서는 왜 병원원장님들도 돈을 잃으시는 건지, '2가지' 리스크가 무엇인지 낱낱이 파헤쳐 드리겠습니다.
그리고 어떻게 해야 혜택을 최대로 받을 수 있는지도 함께 말씀드릴 테니, 꼭 읽어보시길 권유 드립니다.
감사합니다. 어니스톤 조영빈이었습니다.
▼'2가지' 모르신다면 소득공제 받아도 손해봅니다 ▼
함께 읽기개인투자조합 소득공제, 병원원장님들이 투자했다가 손해보는 이유 ↗흔들려라 단단해질 것이다 어니스톤 조영빈 올림
✨어니스톤 철학 ✨
함께 읽기[3금이란?] 여러분은 지금도 '금'을 버리고 있습니다. ↗✨[무료상담] 어니스톤 채널톡 ✨
함께 읽기어니스톤 ↗📌어니스톤이 궁금해요!
함께 읽기어니스톤 ↗